W tym artykule
Krótka odpowiedź
Duży ZUS w 2027 r. to 2052,15 zł miesięcznie z chorobowym, o 125,39 zł więcej niż w 2026 r. Mały ZUS kosztuje 469,85 zł. Do tego dochodzi składka zdrowotna: na skali 9% dochodu, na liniowym 4,9%, w obu przypadkach co najmniej 445,50 zł, a na ryczałcie stała kwota z jednego z trzech progów przychodu. W kalkulatorze niżej wybierz swój ZUS i formę podatku.
Duży ZUS 2027 – 2052,15 zł z chorobowym
Duży ZUS liczysz od 60% prognozowanego przeciętnego wynagrodzenia (art. 18 ust. 8 ustawy o systemie ubezpieczeń społecznych). Rządowy projekt budżetu na 2027 r. przyjmuje 10 033 zł, więc podstawa wynosi 6019,80 zł. W 2026 r. było to 5652 zł.
| Składka | Stawka | 2027 | 2026 |
|---|---|---|---|
| Emerytalna | 19,52% | 1175,06 zł | 1103,27 zł |
| Rentowa | 8% | 481,58 zł | 452,16 zł |
| Chorobowa, dobrowolna | 2,45% | 147,49 zł | 138,47 zł |
| Wypadkowa | 1,67% | 100,53 zł | 94,39 zł |
| Fundusz Pracy i Solidarnościowy | 2,45% | 147,49 zł | 138,47 zł |
| Razem | 34,09% | 2052,15 zł | 1926,76 zł |
Kwoty za 2026 r. podaje ZUS. Kwoty na 2027 r. wynikają z projektu ustawy budżetowej (druk nr 3150, art. 24–26), stan na 14.11.2026.
Każdą składkę zaokrąglasz do grosza osobno, jak w deklaracji do ZUS. Kalkulator liczy tak samo. Ten sam rachunek od podstawy z 2026 r. daje 1926,76 zł, co do grosza tyle, ile podaje ZUS na swojej stronie.
Duży ZUS nie zależy od zarobku. Firma, która w marcu zarobi 30 000 zł, i firma ze stratą płacą tyle samo: 2052,15 zł. W roku to 24 625,80 zł, o 1504,68 zł więcej niż w 2026 r.
Składka chorobowa jest dobrowolna. Bez niej płacisz 1904,66 zł, ale nie dostaniesz zasiłku chorobowego. Kobieta po 55. i mężczyzna po 60. urodzinach nie płacą Funduszu Pracy i Solidarnościowego (art. 261 ustawy o rynku pracy). Z chorobowym wychodzi im więc tyle samo: 1904,66 zł.
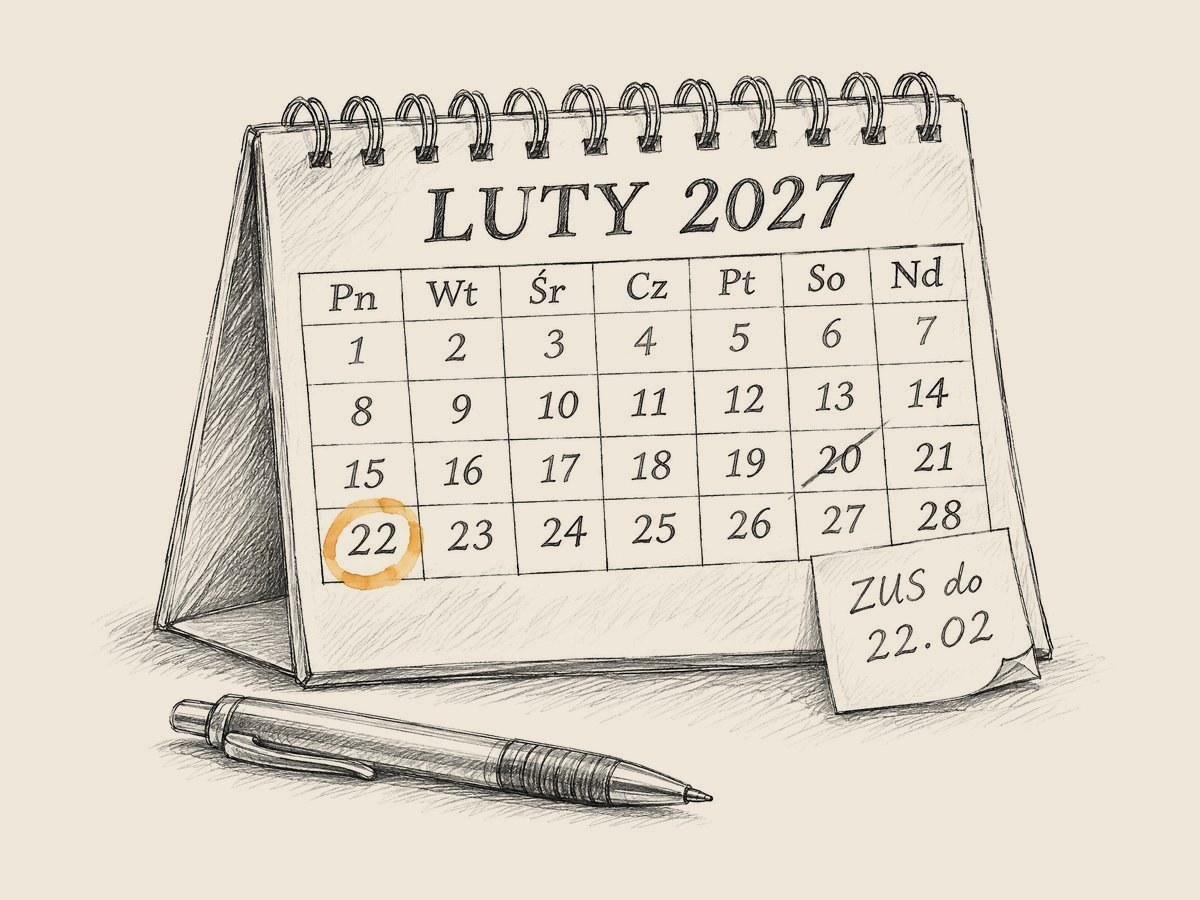
Składki za miesiąc płacisz do 20. dnia następnego miesiąca (art. 47 ust. 1). Gdy 20. wypada w sobotę albo w dzień wolny od pracy, termin przesuwa się na następny dzień roboczy – ustawa odsyła tu do art. 12 Ordynacji podatkowej (art. 31). W 2027 r. tak będzie cztery razy: za styczeń płacisz do 22 lutego, za luty do 22 marca, za maj do 21 czerwca, a za październik do 22 listopada.
Mały ZUS i ulga na start – dwa i pół roku taniej
Nowa firma przez pierwsze 6 miesięcy nie płaci składek społecznych (art. 18 Prawa przedsiębiorców). Potem przez 24 miesiące płaci mały ZUS od podstawy 1485 zł, czyli 30% płacy minimalnej (art. 18a ustawy o systemie ubezpieczeń społecznych). W 2027 r. to 469,85 zł z chorobowym i 433,47 zł bez. Funduszu Pracy i Solidarnościowego nie płacisz, bo podstawa jest niższa niż płaca minimalna.
Ulga na start nie skraca małego ZUS. Jego 24 miesiące liczysz od dnia, w którym zaczynasz płacić składki (art. 18aa ust. 3). Przy kwotach z 2027 r. pierwsze 30 miesięcy firmy kosztuje 11 276,40 zł składek społecznych. Duży ZUS przez ten sam czas kosztowałby 61 564,50 zł.
Z obu ulg nie skorzystasz, gdy w ostatnich 60 miesiącach prowadziłeś firmę. Nie dostaniesz ich też, gdy pracujesz dla byłego pracodawcy w tym samym zakresie, w jakim pracowałeś u niego na etacie w tym albo poprzednim roku.

Ulga na start nie obejmuje składki zdrowotnej. Płacisz ją od pierwszego miesiąca firmy. Na skali przy niskim dochodzie to 445,50 zł miesięcznie.
Mały ZUS plus – składki od dochodu z 2026 roku
Gdy przychód firmy w 2026 r. nie przekroczył 120 000 zł, w 2027 r. możesz płacić składki od połowy przeciętnego miesięcznego dochodu (art. 18c). Firma, która działała tylko przez część 2026 r., ma niższy limit przychodu, proporcjonalny do liczby dni (ust. 7).
Dochód z 2026 r. dzielisz przez liczbę dni prowadzenia firmy, mnożysz przez 30 i bierzesz połowę. Składki społeczne wpisane w koszty doliczasz z powrotem do dochodu (ust. 4a). Podstawa nie spadnie poniżej 1485 zł, czyli podstawy małego ZUS.
Dochód 60 000 zł za cały rok daje przeciętnie 4931,51 zł miesięcznie i podstawę 2465,76 zł. Składki z chorobowym wynoszą wtedy 780,17 zł, o 1271,98 zł mniej niż duży ZUS. Gdy dochód za cały rok nie przekroczył 36 135 zł, płacisz tyle co na małym ZUS: 469,85 zł.

Na ryczałcie dochodem jest połowa przychodu (art. 18c ust. 12). Przychód 100 000 zł daje dochód 50 000 zł, podstawę 2054,80 zł i 650,14 zł składek. W kalkulatorze wpisz wtedy jako dochód połowę przychodu.
Mały ZUS plus przysługuje najwyżej przez 36 miesięcy w każdych 60 miesiącach prowadzenia firmy (ust. 11a). Nie skorzystasz z niego m.in. wtedy, gdy w 2026 r. firma działała krócej niż 60 dni, gdy przysługuje Ci jeszcze zwykły mały ZUS albo gdy pracujesz dla byłego pracodawcy.
Dochód, przychód i podstawę podajesz w deklaracji do ZUS za styczeń 2027 r. (ust. 9). Gdy zrezygnujesz w trakcie roku, od tego miesiąca do grudnia płacisz duży ZUS (ust. 10). Jeśli przechodzisz na mały ZUS plus od stycznia, wyrejestrowanie z ubezpieczeń i nowe zgłoszenie z jego kodem składasz do końca stycznia (art. 36 ust. 14a).
Składka zdrowotna 2027 – skala, liniowy i ryczałt
Zdrowotną płacisz przy każdym ZUS, także w czasie ulgi na start. Jej wysokość zależy od formy podatku (art. 79, 79a i 81 ustawy o świadczeniach opieki zdrowotnej).
| Forma podatku | 2027 | 2026 |
|---|---|---|
| Skala | 9% dochodu, nie mniej niż 445,50 zł | 9% dochodu, nie mniej niż 432,54 zł |
| Liniowy | 4,9% dochodu, nie mniej niż 445,50 zł | 4,9% dochodu, nie mniej niż 432,54 zł |
| Ryczałt, przychód do 60 000 zł | ok. 528,12 zł | 498,35 zł |
| Ryczałt, przychód ponad 60 000 do 300 000 zł | ok. 880,20 zł | 830,58 zł |
| Ryczałt, przychód ponad 300 000 zł | ok. 1584,36 zł | 1495,04 zł |
Kwoty w tabeli to składka za miesiąc. Minimum na skali i liniowym to 9% płacy minimalnej: 4950 zł w 2027 r. i 4806 zł w 2026 r. (za styczeń 2026 r. obowiązywało jeszcze obniżone minimum 314,96 zł). Kwoty dla ryczałtu na 2027 r. to szacunek (opis w „Metodzie”), stan na 14.11.2026.
Na skali i liniowym rok składkowy zdrowotnej biegnie od lutego do stycznia (art. 81 ust. 2). Za styczeń 2027 r. minimum to jeszcze 432,54 zł, a 445,50 zł płacisz od lutego. Na ryczałcie liczy się rok kalendarzowy, więc nowe kwoty obowiązują już za styczeń (ust. 2e i 2f).
Na skali i liniowym dochodem jest przychód minus koszty i zapłacone składki społeczne, jeśli nie wpisujesz ich w koszty. Składkę za dany miesiąc liczysz od dochodu z poprzedniego miesiąca: za marzec płacisz od dochodu z lutego (art. 81 ust. 2c).
Przy dochodzie 8000 zł zdrowotna na skali to 720 zł. Na liniowym 4,9% daje 392 zł, ale płacisz minimum: 445,50 zł. Kwota rośnie i spada razem z dochodem, więc liczysz ją co miesiąc przed przelewem – albo robi to agent AI, który czyta przychody i koszty z programu do faktur.
Na ryczałcie składka nie zależy od dochodu, tylko od przychodu od początku roku i od przeciętnego wynagrodzenia z IV kwartału 2026 r. GUS poda je w styczniu 2027 r. – kwotę za IV kwartał 2025 r. podał w obwieszczeniu z 22 stycznia 2026 r. Przeciętne wynagrodzenie za IV kwartał 2026 r. szacuję na ok. 9780 zł, bo płace w III kwartale 2026 r. były o 6,0% wyższe niż rok wcześniej. Gdy GUS poda liczbę, wpisz ją w kalkulatorze w polu „Przeciętne z IV kw. 2026”.
Zanim porównasz przychód z progami, odejmujesz od niego zapłacone składki: emerytalną, rentową, chorobową i wypadkową (art. 81 ust. 2g). Przy dużym ZUS z chorobowym najniższą składkę płacisz więc do ok. 83 000 zł przychodu w roku, nie do 60 000 zł.
Gdy w czerwcu tak liczony przychód od początku roku przekroczy 60 000 zł, od czerwca płacisz wyższą składkę. W rozliczeniu rocznym dopłacasz różnicę za styczeń–maj, bo roczna składka zależy od przychodu z całego roku (art. 81 ust. 2e i 2f).

Zdrowotna to tylko część rachunku. Na ryczałcie podatek liczysz od przychodu, a na skali i liniowym od dochodu. Formę opodatkowania wybierasz na podstawie sumy podatku i zdrowotnej za cały rok, nie samej składki.
Wakacje składkowe – raz w roku bez ZUS
Raz w roku możesz nie płacić składek społecznych za wybrany miesiąc (art. 17a i 17b ustawy o systemie ubezpieczeń społecznych). Wniosek składasz w eZUS miesiąc wcześniej: gdy nie chcesz płacić za sierpień, składasz go w lipcu (art. 36d). Warunki to m.in. najwyżej 10 osób zgłoszonych do ubezpieczeń i przychód do 2 mln euro w jednym z dwóch poprzednich lat. W miesiącu przed wnioskiem musisz też podlegać ubezpieczeniom społecznym, więc w czasie ulgi na start z wakacji nie skorzystasz.
Za ten miesiąc składki płaci budżet państwa, od najniższej podstawy, jaka Cię obowiązuje (art. 16 ust. 4a i art. 18d). Funduszu Pracy i Solidarnościowego też nie płacisz (art. 259 ust. 1 pkt 4 ustawy o rynku pracy, art. 4 ust. 1a ustawy o Funduszu Solidarnościowym), więc zostaje sama zdrowotna. Zwolnienie obejmuje też składkę chorobową, gdy w miesiącu wniosku i w poprzednim podlegałeś ubezpieczeniu chorobowemu. Przy dużym ZUS z chorobowym zostaje w firmie 2052,15 zł, a przy małym 469,85 zł.
Zwolnienie jest pomocą de minimis (art. 17b ust. 2). Dostaniesz je, gdy w limicie tej pomocy zostało co najmniej tyle, ile wynoszą zwolnione składki.
Pytania i odpowiedzi
Ile wynosi ZUS za styczeń 2027 r.?
Składki społeczne za styczeń liczysz już od nowych podstaw: 2052,15 zł na dużym ZUS z chorobowym i 469,85 zł na małym. Zdrowotna na skali i liniowym ma za styczeń jeszcze minimum z 2026 r., czyli 432,54 zł, a na ryczałcie zależy już od nowej kwoty z GUS. Duży ZUS z minimalną zdrowotną kosztuje więc za styczeń 2484,69 zł, a od lutego 2497,65 zł. Za styczeń płacisz do 22 lutego 2027 r., bo 20 lutego to sobota.
Ile wynosi ZUS na ryczałcie w 2027 r.?
Składki społeczne są takie same jak przy innych formach podatku: 2052,15 zł na dużym ZUS z chorobowym. Różni się zdrowotna: według szacunku ok. 528,12 zł, 880,20 zł albo 1584,36 zł, zależnie od przychodu pomniejszonego o składki na ubezpieczenia społeczne. Razem to ok. 2580,27 zł, 2932,35 zł albo 3636,51 zł miesięcznie. Dokładne kwoty poznasz, gdy GUS poda w styczniu 2027 r. przeciętne wynagrodzenie z IV kwartału 2026 r.
Czy przy etacie płacisz ZUS z firmy?
Gdy pensja z etatu to co najmniej płaca minimalna, czyli 4950 zł w 2027 r., składki społeczne z firmy są dobrowolne (art. 9 ust. 1 ustawy o systemie ubezpieczeń społecznych). Przy niższej pensji płacisz je też z firmy (art. 9 ust. 1a). Zdrowotną z firmy płacisz osobno od tej z pensji (art. 82 ust. 1 ustawy o świadczeniach opieki zdrowotnej). Gdy pensja nie przekracza płacy minimalnej, a firma na ryczałcie ma przychód do 2475 zł miesięcznie, zdrowotnej z firmy nie płacisz (art. 82 ust. 9b).
Napisz, co ma robić Twój agent
Maile, raporty, oferty – opisz jedno zadanie. W ciągu 12h odpiszę, jak to zrobić, ile to kosztuje i ile potrwa.
Napisz mailaMetoda i źródła
Kalkulator liczy każdą składkę osobno i zaokrągla ją do grosza: od 0,5 grosza w górę. Algorytm sprawdziłem 14.11.2026 na podstawach z 2026 r.: duży ZUS daje 1926,76 zł, a mały 456,18 zł, co do grosza tyle, ile podaje ZUS. Potem w Chrome przeliczyłem 7 przykładów na 2027 r., m.in. duży ZUS ze skalą, mały ZUS plus z liniowym i ryczałt, i porównałem wyniki z osobnym rachunkiem.
Kwoty dla ryczałtu na 2027 r. to szacunek. Przeciętne wynagrodzenie z IV kwartału 2025 r., 9228,64 zł, podniosłem o tyle, o ile wzrosło wynagrodzenie w III kwartale 2026 r. rok do roku: z 8854,61 do 9386,28 zł, czyli o 6,0%. Wyszło 9782,77 zł, a w kalkulatorze i tabeli liczę od 9780 zł.
Przepisy sprawdziłem w tekstach jednolitych ustaw o systemie ubezpieczeń społecznych i o świadczeniach opieki zdrowotnej, w Prawie przedsiębiorców i w ustawie o rynku pracy, stan na 14.11.2026. Płaca minimalna na 2027 r., 4950 zł, pochodzi z rozporządzenia z 14 września 2026 r. Prognozowane przeciętne wynagrodzenie, 10 033 zł, oraz stawki Funduszu Pracy (1%) i Solidarnościowego (1,45%) podaje rządowy projekt ustawy budżetowej na 2027 r.
- Ustawa o systemie ubezpieczeń społecznych – tekst jednolity, Dz.U. 2026 poz. 1474
- Ustawa o świadczeniach opieki zdrowotnej finansowanych ze środków publicznych – tekst jednolity, Dz.U. 2025 poz. 1461
- Rządowy projekt ustawy budżetowej na rok 2027 – druk sejmowy nr 3150
- Rozporządzenie Rady Ministrów w sprawie minimalnego wynagrodzenia za pracę i minimalnej stawki godzinowej w 2027 r. – Dz.U. 2026 poz. 1213
- Obwieszczenie Prezesa GUS o przeciętnym wynagrodzeniu w sektorze przedsiębiorstw w IV kwartale 2025 r. – M.P. 2026 poz. 117